Cobertura de carteira de 1,25x: o aluguel sustenta suas obrigações?
Uma carteira pode apresentar aluguel bruto relevante e, ainda assim, não gerar fluxo elegível suficiente para cumprir suas obrigações financeiras. A pergunta…
Imovitec · 07 de setembro de 2026
Uma carteira pode apresentar aluguel bruto relevante e, ainda assim, não gerar fluxo elegível suficiente para cumprir suas obrigações financeiras. A pergunta útil não é apenas quanto foi faturado. É quanto do fluxo apurado, segundo uma definição documentada, cobre o serviço da dívida no mesmo período.
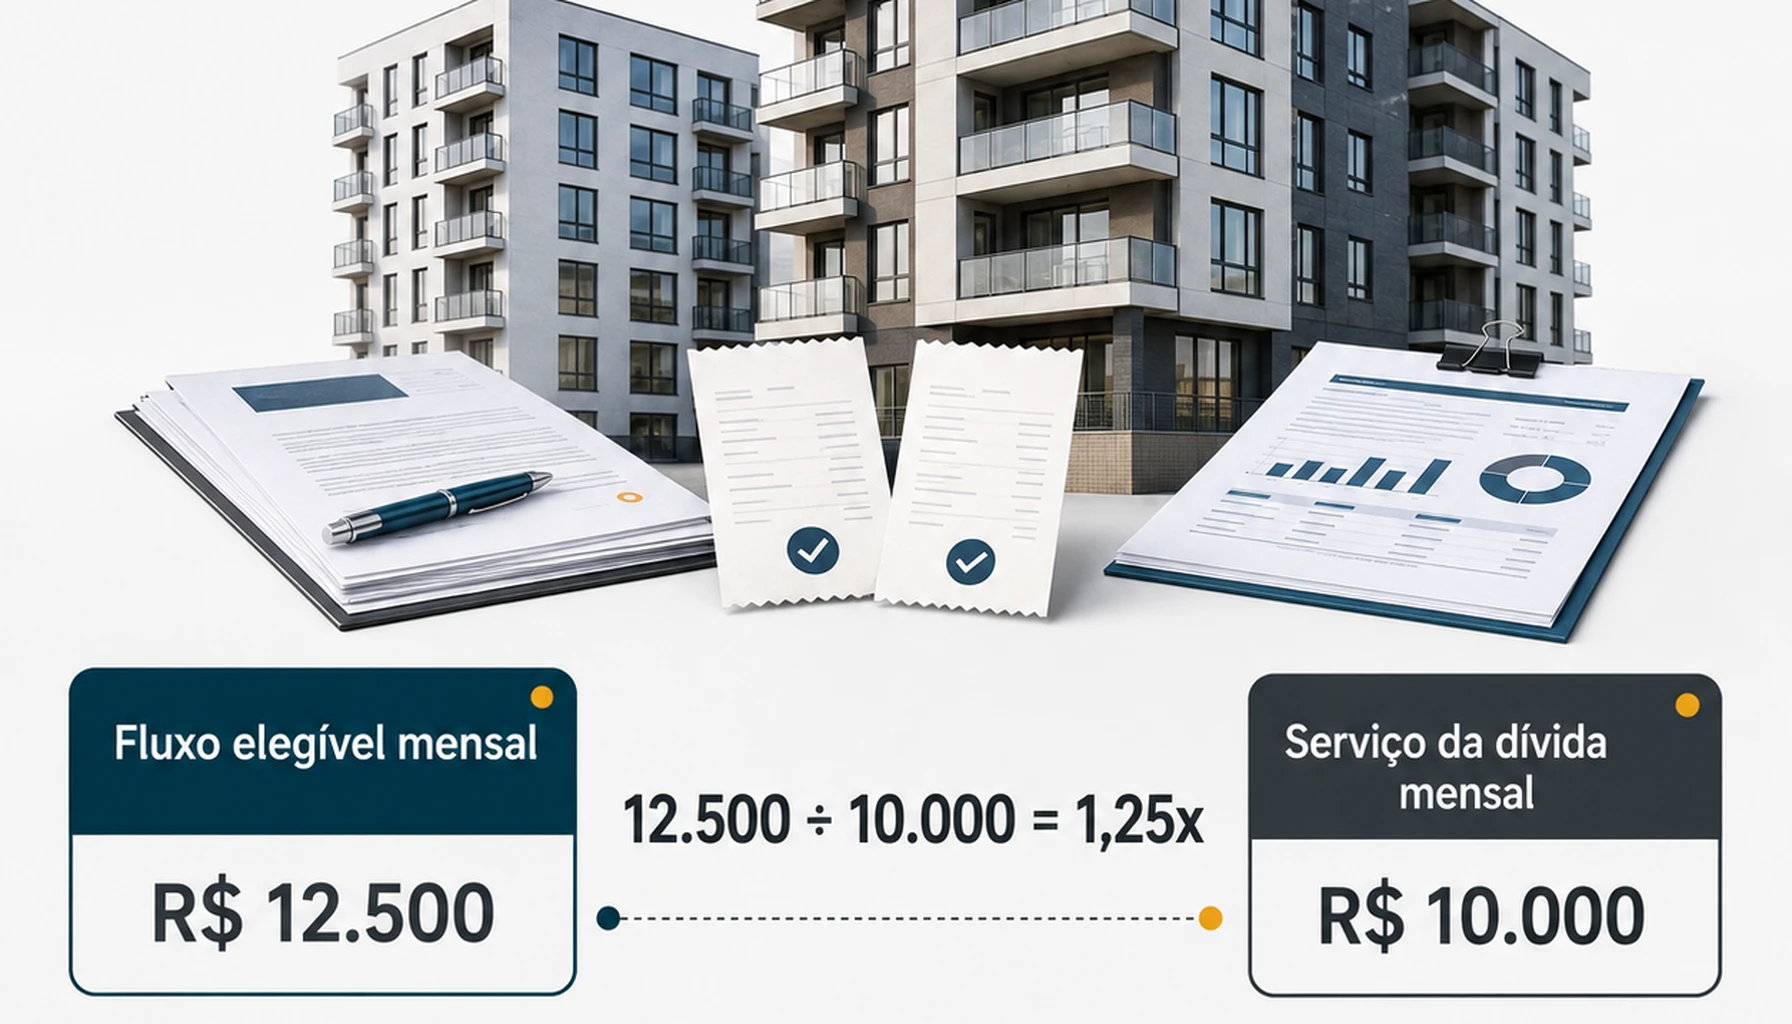
Definição: Cobertura de 1,25x significa R$ 1,25 de fluxo elegível definido para cada R$ 1,00 de serviço da dívida definido no mesmo período.
O índice é uma régua analítica. Não representa padrão universal, rentabilidade ou garantia de pagamento. Sua interpretação depende do instrumento financeiro ou da política interna aplicável.
Principais conclusões
A cobertura divide o fluxo elegível pelo serviço da dívida do mesmo período. Em 1,25x, o excedente calculado equivale a 25% do serviço da dívida, não a 25% de segurança ou retorno. Aluguel bruto exige conciliação, e a ausência de dados obrigatórios torna o índice não calculável.
- No exemplo mensal hipotético, R$ 12.500 divididos por R$ 10.000 resultam em 1,25x.
- Mantido o serviço da dívida, uma redução de 20% no fluxo elegível inicial leva 1,25x a 1,00x.
- Essa conta estática não estabelece tolerância de 20% à vacância.
- A responsabilidade jurídica por um encargo não define automaticamente seu tratamento no índice.
- Nenhuma fonte primária aprovada estabelece 1,25x como regra universal para carteiras de aluguel.
O que significa cobertura de carteira de 1,25x?
Cobertura de 1,25x indica que o fluxo elegível definido corresponde a 1,25 vez o serviço da dívida definido para um período compatível. Contrato, escritura, prospecto ou política interna devem estabelecer numerador, denominador, regime contábil, janela de teste, arredondamento e consequências associadas ao resultado.
A conta é simples: divida o fluxo elegível do período pelo serviço da dívida do mesmo período. O resultado aparece em vezes, ou “x”. As classificações usadas antes da divisão podem alterar materialmente o índice.
Documentos públicos apresentados à Comissão de Valores Mobiliários (CVM) mostram usos contextuais do Índice de Cobertura do Serviço da Dívida, o ICSD. Um trecho indexado de informações trimestrais de 31 de março de 2021 registra covenant igual ou superior a 1,25x para emissões específicas. O material recuperado não identifica com segurança emissor, página, fórmula completa, frequência ou consequências do descumprimento.
Outro arquivo divulgado pelo sistema RAD da CVM reproduz uma análise de rating que menciona ICSD projetado acima de 1,25x em 2026 para a UTE Pampa. O caso pertence ao setor elétrico, não a uma carteira de aluguel. Os dois registros demonstram uso contextual, não uma regra geral do mercado imobiliário.
Antes de adotar 1,25x como meta, classifique-o corretamente: covenant contratual, régua analítica interna ou premissa de cenário.
Como calcular a cobertura da carteira de aluguel?
Divida o fluxo elegível conciliado pelo serviço da dívida do mesmo mês, trimestre, ano ou janela móvel. Preserve definição, regime, moeda, precisão e regra para dados ausentes previstos no documento aplicável. Calcule com a precisão integral e exiba duas casas decimais, salvo determinação diferente.
Exemplo mensal hipotético
| Componente | Valor mensal hipotético |
|---|---|
| Fluxo elegível | R$ 12.500 |
| Serviço da dívida | R$ 10.000 |
| Cobertura | 1,25x |
R$ 12.500 divididos por R$ 10.000 resultam em 1,25x. Os valores são didáticos, não dados de mercado.
O excedente de 0,25x equivale a 25% do serviço da dívida: divida 1,25 por 1,00 e subtraia 1. O serviço da dívida é o denominador. Chamar esse valor de “margem de segurança de 25%” extrapolaria o que a aritmética demonstra.
O arredondamento também importa. Um resultado bruto de 1,245 não deve ser declarado aderente a um covenant de 1,25x, salvo quando o documento aplicável permitir expressamente esse tratamento.
O que entra no fluxo elegível?
Nenhuma fonte aprovada fornece uma lista universal. O fluxo pode começar pelo aluguel recebido, mas administração, manutenção, tributos, seguro, condomínio, provisões, inadimplência e despesas recuperáveis devem seguir a definição aplicável e uma política contábil ou gerencial documentada.
Aluguel faturado, aluguel recebido, receita contábil, resultado operacional líquido e fluxo disponível para a dívida não são expressões intercambiáveis. A passagem entre essas medidas exige conciliação explícita.
O que entra no serviço da dívida?
Juros e amortização do principal podem integrar o denominador. Outras parcelas só entram quando a definição contratual assim determinar.
Confira vencimentos, carências, pagamentos concentrados, indexação, mecanismos de cura e o uso de data isolada ou janela móvel. Esse rigor também aparece em um estudo de viabilidade imobiliária: a conclusão só é defensável quando suas premissas e definições também são.
O aluguel bruto pode entrar diretamente no índice?
Não sem conciliação. Aluguel faturado, aluguel recebido, receita contábil e fluxo elegível podem divergir em valor e calendário. As evidências aprovadas não estabelecem uma ponte universal entre aluguel bruto e ICSD para carteiras imobiliárias. Cada ajuste deve seguir o instrumento aplicável e a política documentada.
Uma conciliação prática deve identificar:
- Aluguel faturado no período do teste.
- Valores recebidos quando a política adotar regime de caixa.
- Ajustes permitidos pelo contrato ou pela metodologia.
- Despesas e provisões deduzidas segundo a definição escolhida.
- Encargos recuperáveis e seu tratamento.
- Fluxo elegível vinculado aos documentos de suporte.
O Banco Central do Brasil, no Glossário Simplificado de Termos Financeiros, define inadimplência em sentido geral como a falta de pagamento até a data combinada. A fonte não define inadimplência locatícia, provisões para perdas ou tratamento no ICSD. A carteira precisa de regra documentada, alinhada à dívida e revisada pelas áreas cabíveis.
Quem responde pelo aluguel e pelos encargos no Brasil?
A Lei do Inquilinato distribui responsabilidades legais e contratuais sobre aluguel e diferentes encargos do imóvel. Essa distribuição não determina automaticamente como um item entra no índice. Responsabilidade jurídica e classificação financeira exigem mapas separados, baseados na lei, no contrato de locação e no instrumento da dívida.
O artigo 23, inciso I, da Lei nº 8.245, de 18 de outubro de 1991 determina que o locatário pague pontualmente o aluguel e os encargos legal ou contratualmente exigíveis. Os artigos 22 e 25 tratam de tributos, encargos, despesas condominiais e seguro complementar contra fogo. O tratamento depende da despesa, do contrato e dos limites legais.
A síntese usa o texto consolidado publicado pela Presidência da República, Casa Civil, acessado em 7 de setembro de 2026. A pesquisa não verificou a data da última alteração. A redação vigente e as cláusulas relevantes devem passar por revisão jurídica. A lei disciplina locações urbanas, não a metodologia do ICSD.
Crie dois mapas. Um atribui a responsabilidade legal ou contratual; o outro classifica o tratamento no fluxo. Uni-los sem análise pode inflar ou reduzir indevidamente a cobertura.
A síntese usa o texto consolidado publicado pela Presidência da República, Casa Civil, acessado em 7 de setembro de 2026.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
Uma cobertura de 1,25x absorve queda de 20% no fluxo?
Somente em um cenário estático. Se o fluxo elegível começar em 1,25 vez o serviço da dívida, a dívida permanecer constante e apenas o numerador cair uniformemente, uma redução de 20% leva a cobertura a 1,00x. A conta não estabelece tolerância universal à vacância.
A redução corresponde a 1 menos 1,00 dividido por 1,25, ou 20% do fluxo elegível inicial. Custos, juros, amortizações, tributos e calendário de recebimentos permanecem constantes por hipótese.
Em 1,00x, o fluxo elegível apenas se iguala ao serviço da dívida conforme as definições escolhidas. Não existe excedente calculado para o período. Abaixo de 1,00x, o fluxo é inferior à dívida, mas a consequência depende de liquidez, reservas, garantias, direitos de cura e termos contratuais.
Como a inteligência de mercado deve monitorar a cobertura?
A equipe de inteligência de mercado deve calcular a cobertura mensal ou trimestralmente, relacioná-la ao orçamento anual e aos cenários e respeitar o período do instrumento ou da política interna. O controle deve expor os dois componentes, documentar classificações materiais e tratar dados obrigatórios ausentes como “não calculável”.
Rotina de controle em sete etapas
- Fixe a definição: Registre numerador, denominador, regime, período, arredondamento e condições do covenant.
- Concilie o fluxo elegível: Vincule componentes materiais a contratos, recebimentos, bancos, razão contábil e ajustes aprovados.
- Concilie o serviço da dívida: Confira o denominador contra cronogramas do credor e obrigações do mesmo período.
- Classifique os encargos separadamente: Não confunda responsabilidade jurídica com tratamento no índice.
- Sinalize ausências: Informe “não calculável” quando faltar um valor obrigatório.
- Rode cenários controlados: Identifique cada premissa alterada e declare o que permaneceu constante.
- Escale exceções: Encaminhe ambiguidades para revisão financeira, jurídica, contábil, tributária ou imobiliária.
O painel deve mostrar o índice e seus componentes. Um único sinal colorido pode esconder se a deterioração veio de recebimentos, despesas, juros, amortização ou qualidade dos dados. O mesmo cuidado deve orientar a escolha de soluções de inteligência de mercado imobiliário.
Para uma rotina mais ampla, consulte também quais dados de mercado acompanhar toda semana. Números atuais de Selic, inflação, vacância e inadimplência não aparecem aqui porque as evidências aprovadas não confirmaram suficientemente datas de publicação, competências e metodologias.
O que deve constar no registro da decisão?
O registro deve classificar a cobertura como acima, no nível, abaixo ou impossibilitada de calcular em relação ao patamar escolhido. Depois, deve apresentar definição, período, evidências conciliadas, premissas, ausências, revisões e consequência operacional ou contratual, sem transformar o índice em promessa.
Uma redação defensável seria:
No período informado, a cobertura calculada segundo a Política X é de 1,25x, com base no fluxo elegível e no serviço da dívida conciliados para o mesmo intervalo. Trata-se de uma régua analítica interna, não de padrão universal de mercado. O resultado permanece sujeito aos ajustes e às revisões registrados.
O número se torna útil quando um processo repetível torna visíveis as definições, a qualidade dos dados, a incerteza e a exposição da carteira.
Fontes
- Presidência da República, Casa Civil, Lei nº 8.245, de 18 de outubro de 1991, especialmente artigos 22, 23 e 25, acesso em 7 de setembro de 2026: https://www.planalto.gov.br/ccivil_03/leis/l8245.htm. Texto consolidado; data da última alteração não verificada na pesquisa fornecida.
- Comissão de Valores Mobiliários, sistema RAD, ITR, Informações Trimestrais, 31 de março de 2021, acesso em 7 de setembro de 2026: https://www.rad.cvm.gov.br/ENET/frmDownloadDocumento.aspx?Tela=ext&numProtocolo=1242867&descTipo=IPE&CodigoInstituicao=1. O trecho indexado indica covenant igual ou superior a 1,25x; emissor, página, fórmula, frequência e consequências exigem confirmação.
- Comissão de Valores Mobiliários, sistema RAD, documento divulgado que reproduz Rating da UTE Pampa rebaixado para 'brAA+' diante de..., acesso em 7 de setembro de 2026: https://www.rad.cvm.gov.br/ENET/frmDownloadDocumento.aspx?Tela=ext&numSequencia=962666&numVersao=1&numProtocolo=1437954&descTipo=IPE&CodigoInstituicao=1. Projeto elétrico, não carteira imobiliária; título, autoria, data, páginas, fórmula e premissas exigem confirmação.
- Banco Central do Brasil, Glossário Simplificado de Termos Financeiros, data de publicação não confirmada, acesso em 7 de setembro de 2026: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Informacoes_gerais/glossario_cidadania_financeira.pdf. Sustenta apenas o conceito geral de inadimplência.
FAQ
Quantos meses de aluguel o seguro-fiança cobre e isso melhora a cobertura da carteira?
O seguro-fiança cobre somente os períodos e eventos previstos na apólice. Ele pode reduzir o risco de recebimento, mas não eleva automaticamente a cobertura de 1,25x. Eventuais indenizações só devem integrar o fluxo elegível quando a definição contratual ou política documentada permitir, sempre no mesmo período analisado.
Como tratar impostos sobre aluguel no cálculo da cobertura da dívida?
Os impostos sobre aluguel devem seguir o tratamento jurídico, contábil e contratual aplicável, sem dedução universal presumida. A tabela tributária vigente precisa ser conferida em fonte oficial para o contribuinte e período analisados. Documente se cada tributo afeta o fluxo elegível e evite contabilizar a mesma despesa duas vezes.
Como eu considero as garantias locatícias numa análise de cobertura de 1,25x?
Considere cada garantia locatícia conforme valor recuperável, prazo, exclusões e condições previstos no contrato. Caução, fiador e seguro-fiança não equivalem a aluguel efetivamente recebido. Uma recuperação só deve entrar no fluxo elegível se a definição adotada permitir e se sua competência temporal for compatível com o serviço da dívida.
O que significa uma cobertura de carteira de aluguel de 1,25x?
Uma cobertura de 1,25x significa R$ 1,25 de fluxo elegível definido para cada R$ 1,00 de serviço da dívida definido no mesmo período. O índice resulta da divisão entre esses valores. Trata-se de régua analítica ou covenant quando expressamente adotado, não de padrão universal do mercado imobiliário.
Devo usar aluguel bruto ou fluxo líquido para calcular a cobertura da carteira?
Use a definição de fluxo prevista no instrumento da dívida ou em política interna documentada. Aluguel bruto não equivale automaticamente a caixa disponível para pagar obrigações. Concilie valores faturados e recebidos com ajustes, despesas, recuperações e ausências permitidos, mantendo numerador e denominador referentes exatamente ao mesmo período.
Vale a pena manter cobertura de 1,25x se isso exigir reservas ou mudanças operacionais?
A conveniência de buscar 1,25x depende do contrato financeiro, do apetite a risco e do custo das medidas corretivas. Nesse nível, o excedente aritmético corresponde a 25% do serviço da dívida, mas não representa retorno nem garantia de segurança. Compare cenários de reservas, exposição, despesas e dívida antes de decidir.
A mesma metodologia de 1,25x serve para qualquer carteira imobiliária no Brasil?
Não, uma metodologia única de 1,25x não se aplica automaticamente a toda carteira imobiliária. Fluxo elegível, serviço da dívida, regime contábil, janela de teste e dados ausentes podem receber tratamentos diferentes. Siga o instrumento financeiro ou a política interna e obtenha validação financeira, jurídica, contábil e imobiliária quando aplicável.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Quantos meses de aluguel o seguro-fiança cobre e isso melhora a cobertura da carteira?
O seguro-fiança cobre somente os períodos e eventos previstos na apólice. Ele pode reduzir o risco de recebimento, mas não eleva automaticamente a cobertura de 1,25x. Eventuais indenizações só devem integrar o fluxo elegível quando a definição contratual ou política documentada permitir, sempre no mesmo período analisado.
Como tratar impostos sobre aluguel no cálculo da cobertura da dívida?
Os impostos sobre aluguel devem seguir o tratamento jurídico, contábil e contratual aplicável, sem dedução universal presumida. A tabela tributária vigente precisa ser conferida em fonte oficial para o contribuinte e período analisados. Documente se cada tributo afeta o fluxo elegível e evite contabilizar a mesma despesa duas vezes.
Como eu considero as garantias locatícias numa análise de cobertura de 1,25x?
Considere cada garantia locatícia conforme valor recuperável, prazo, exclusões e condições previstos no contrato. Caução, fiador e seguro-fiança não equivalem a aluguel efetivamente recebido. Uma recuperação só deve entrar no fluxo elegível se a definição adotada permitir e se sua competência temporal for compatível com o serviço da dívida.
O que significa uma cobertura de carteira de aluguel de 1,25x?
Uma cobertura de 1,25x significa R$ 1,25 de fluxo elegível definido para cada R$ 1,00 de serviço da dívida definido no mesmo período. O índice resulta da divisão entre esses valores. Trata-se de régua analítica ou covenant quando expressamente adotado, não de padrão universal do mercado imobiliário.
Devo usar aluguel bruto ou fluxo líquido para calcular a cobertura da carteira?
Use a definição de fluxo prevista no instrumento da dívida ou em política interna documentada. Aluguel bruto não equivale automaticamente a caixa disponível para pagar obrigações. Concilie valores faturados e recebidos com ajustes, despesas, recuperações e ausências permitidos, mantendo numerador e denominador referentes exatamente ao mesmo período.
Vale a pena manter cobertura de 1,25x se isso exigir reservas ou mudanças operacionais?
A conveniência de buscar 1,25x depende do contrato financeiro, do apetite a risco e do custo das medidas corretivas. Nesse nível, o excedente aritmético corresponde a 25% do serviço da dívida, mas não representa retorno nem garantia de segurança. Compare cenários de reservas, exposição, despesas e dívida antes de decidir.
A mesma metodologia de 1,25x serve para qualquer carteira imobiliária no Brasil?
Não, uma metodologia única de 1,25x não se aplica automaticamente a toda carteira imobiliária. Fluxo elegível, serviço da dívida, regime contábil, janela de teste e dados ausentes podem receber tratamentos diferentes. Siga o instrumento financeiro ou a política interna e obtenha validação financeira, jurídica, contábil e imobiliária quando aplicável.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.