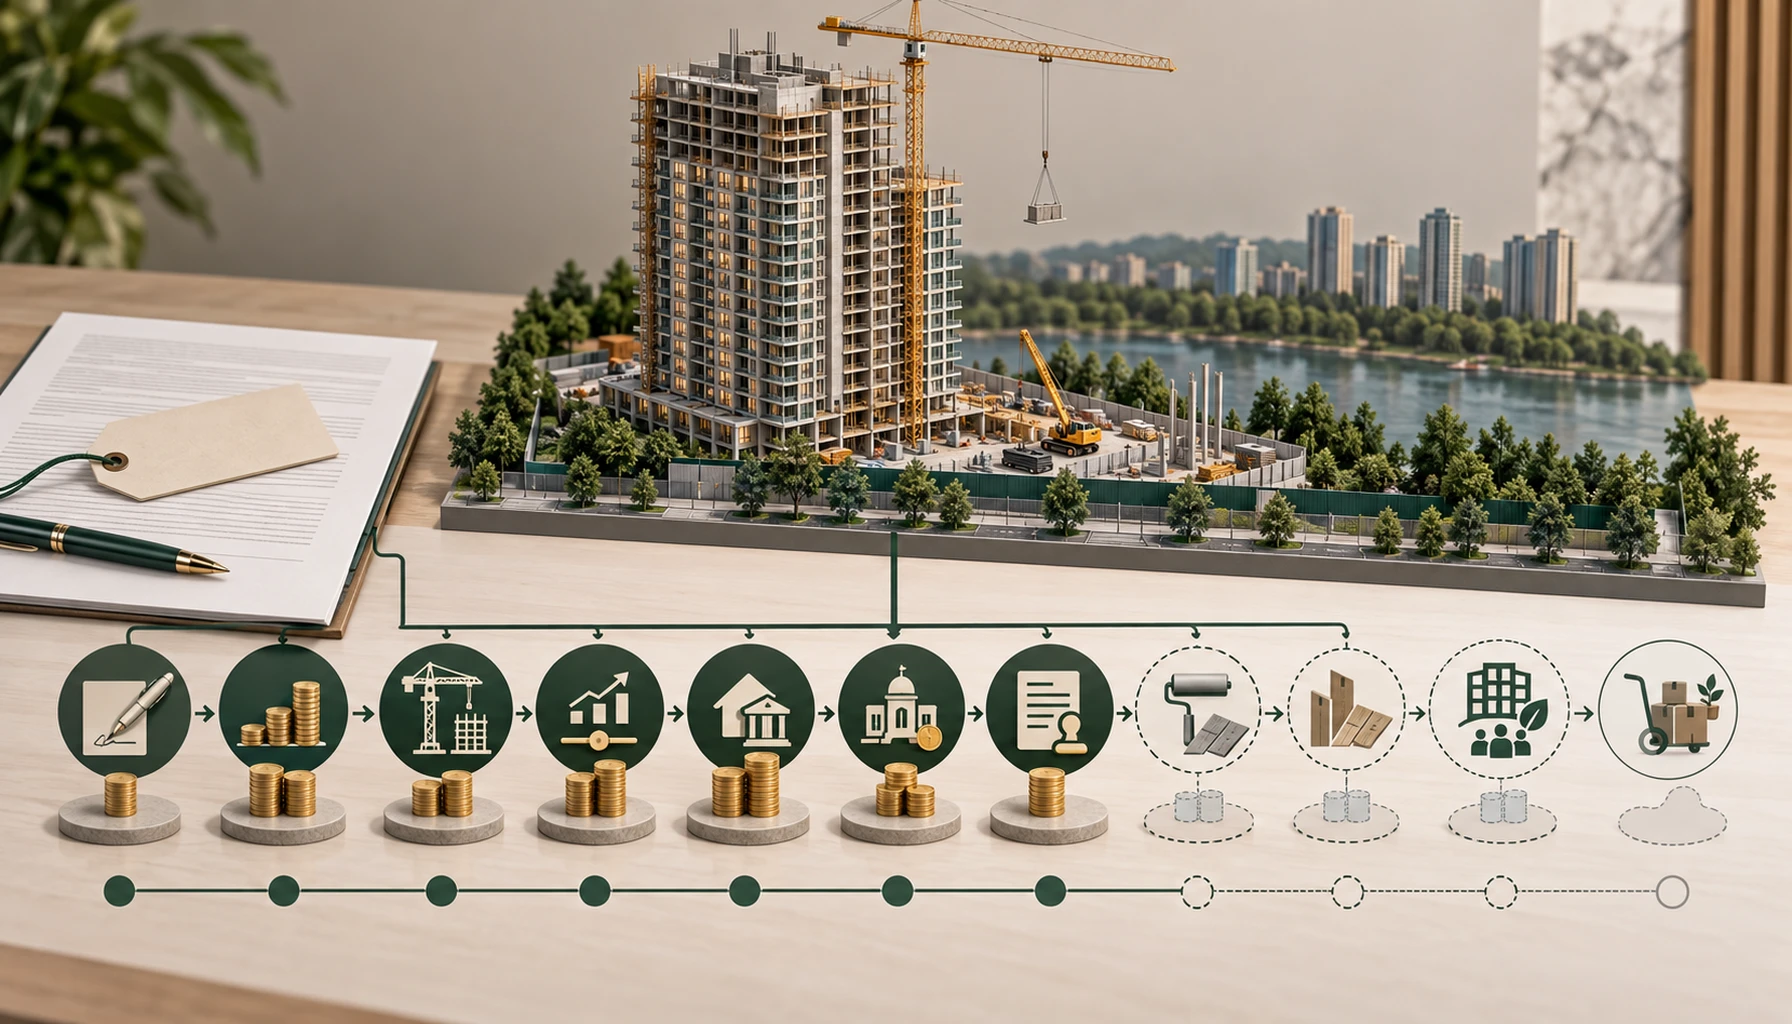
Custo total de um imóvel na planta: o que fica de fora do preço anunciado
O preço anunciado de um imóvel na planta pode não corresponder ao desembolso total do comprador. A análise documental reúne fluxo de pagamento, correção…
Imovitec · 14 de setembro de 2026
O preço anunciado de um imóvel na planta pode não corresponder ao desembolso total do comprador. A análise documental reúne fluxo de pagamento, correção contratual, custo do crédito, tributo municipal, atos de registro, eventual corretagem cobrada à parte e despesas necessárias para receber e ocupar a unidade.
Para o corretor que atende compradores de lançamentos residenciais, essa apuração pertence à etapa anterior à proposta. Não se trata de acrescentar um percentual genérico. É preciso separar valores confirmados, estimados e desconhecidos, além de mostrar quando cada item poderá pressionar o caixa.
Principais conclusões
O anúncio, isoladamente, não revela o custo total da unidade. O montante depende do contrato, das datas, da cláusula de correção, do município, da tabela estadual, da proposta bancária e das escolhas de ocupação. Enquanto faltar o documento adequado, a informação continua desconhecida.
- Contrato e quadro-resumo devem identificar preço total, entrada, parcelas, vencimentos, índice de correção e corretagem transferida ao comprador.
- O Índice Nacional de Custo da Construção, ou INCC, acompanha variações de custos dentro de seu escopo publicado. Não representa automaticamente valorização ou juros.
- Propostas de crédito devem ser comparadas pelo Custo Efetivo Total, ou CET. Despesas que não integram a operação ficam separadas.
- ITBI é municipal. Emolumentos notariais e registrais seguem normas estaduais ou distritais, sem um percentual nacional defensável.
- Pré-análise bancária não equivale à aprovação efetiva. Crédito ainda não aprovado é desconhecido, não garantido.
Essa diferença pode decidir a viabilidade da proposta.
O que significa custo total de um imóvel na planta?
Custo total é a soma documentada dos desembolsos relativos a uma unidade dentro de um período declarado, como da assinatura à entrega, ao registro ou à mudança. Se o ponto final muda, o resultado também muda. Por isso, toda apresentação deve identificar o horizonte, os componentes incluídos e as lacunas ainda abertas.
O total desembolsado reúne sinal, parcelas, intermediárias, correções, encargos de crédito, tributos, emolumentos, corretagem paga à parte e custos de ocupação, menos descontos efetivos.
É um método de apuração, não um orçamento pronto. Cada componente deve ser registrado em reais para uma unidade e para o período escolhido, preservando os centavos por linha e no total. Sem evidência, o item recebe a marcação “não estimado”. Nunca zero.
As informações contratuais são disciplinadas pela Lei nº 4.591, de 16 de dezembro de 1964 e pela Lei nº 13.786, de 27 de dezembro de 2018. Fontes acessadas em 14 de setembro de 2026. A aplicação das leis, assim como a interpretação das cláusulas individuais, exige revisão jurídica.
O corretor pode começar por ler a tabela de vendas da incorporadora e, em seguida, conciliá-la com o contrato e o quadro-resumo.
Quais pagamentos podem surgir antes da entrega?
Antes da entrega, o cronograma financeiro pode conter sinal, parcelas mensais, intermediárias e saldo no repasse ou nas chaves. A presença dessas obrigações, seus vencimentos e as regras de atualização são específicos de cada contrato. O preço apresentado não constitui promessa de fluxo fixo.
Para cada obrigação, registre:
- valor-base e vencimento;
- incidência ou não de correção;
- índice contratado e data-base;
- data do pagamento ou da apuração;
- cláusula ou demonstrativo de suporte.
Por que montar esse registro? Ele pode revelar uma concentração de desembolsos no repasse, momento em que saldo, tributo, atos registrais e compras para ocupação talvez ocorram em datas próximas. Essa concentração é apenas uma possibilidade até que os documentos e vencimentos da operação sejam examinados.
Como o INCC pode alterar parcelas e saldo?
Dentro do escopo publicado pelo Instituto Brasileiro de Economia da Fundação Getulio Vargas, a FGV IBRE, o INCC mede variações dos custos de construções habitacionais. O índice só corrige uma obrigação quando o contrato prevê sua aplicação. Ele não mede automaticamente valorização, juros nem o custo exato de uma obra específica.
A FGV IBRE publica INCC-10, INCC-M e INCC-DI, cada qual com uma janela de coleta diferente. O indicador institucional cobre sete capitais. Para que a memória de cálculo seja reproduzível, ela precisa preservar a série exata, a data-base contratual, a defasagem e eventual cláusula de substituição.
Para cada obrigação corrigível, multiplica-se o valor-base pelo número-índice da data de apuração, dividido pelo número-índice da data-base. O acréscimo é a diferença entre o valor corrigido e o valor-base.
Aplique a fórmula em reais a cada parcela ou saldo sujeito à atualização, considerando o intervalo entre a data-base e o pagamento ou a apuração. Salvo regra contratual distinta, arredonde para centavos apenas ao final.
Se o índice estiver indisponível ou o pagamento ocorrer fora da data prevista, a lacuna não deve ser preenchida por suposição. Aplica-se a regra contratual ou bloqueia-se o cálculo. Não existe percentual nacional confiável para o efeito final do INCC: o resultado varia conforme saldo corrigível, datas, amortizações, fluxo e duração da obra. Trata-se de inferência matemática, não de média do mercado.
Fonte: FGV IBRE, página institucional do INCC, acessada em 14 de setembro de 2026. O escopo não representa preço de venda, valorização nem o custo exato de uma unidade.
Por que comparar propostas de financiamento pelo CET?
CET é o custo efetivo total anual informado para uma operação de crédito. Segundo a regulamentação aplicável do Banco Central do Brasil, ele considera fluxos ligados a juros, tarifas, tributos, seguros e outras despesas associadas à operação. Uma taxa nominal isolada diz menos.
Compare o CET anual e os fluxos apresentados no demonstrativo de cada instituição. Não refaça o custo total do crédito usando apenas os juros anunciados. Mantenha a precisão do documento bancário e arredonde somente ao apresentar a comparação.
Mas despesas externas à operação podem não aparecer no CET. ITBI, registro, acabamento, mudança e condomínio permanecem separados, salvo inclusão expressa pelo credor. Essa classificação é uma inferência e precisa ser confirmada no demonstrativo individual.
A disponibilidade do crédito também fica indefinida até a concessão efetiva. Se o valor aprovado for inferior ao saldo exigível, o comprador terá de cobrir a diferença. Para contexto adicional, consulte financiamento imobiliário em 2026.
Fonte: Banco Central do Brasil, Resolução CMN nº 4.881, de 23 de dezembro de 2020, acessada em 14 de setembro de 2026. Devem ser conferidos alterações posteriores, enquadramento da operação e demonstrativo efetivamente entregue pelo credor.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
ITBI e registro estão incluídos no preço anunciado?
Essa inclusão não pode ser presumida. O ITBI é municipal, enquanto os emolumentos notariais e registrais obedecem a normas estaduais ou distritais e variam conforme o ato e a faixa de valor. Os dois cálculos dependem de fontes locais vigentes e dos documentos exatos da transação.
O artigo 156, II, da Constituição Federal atribui aos municípios a competência sobre o ITBI. O dispositivo não fixa alíquota nem procedimento nacional. É necessário consultar a lei municipal e o portal oficial para verificar alíquota, incidência, benefícios, vencimento e processo.
No Tema Repetitivo 1.113, julgado em 9 de março de 2022, o Superior Tribunal de Justiça definiu que a base do ITBI é o valor do imóvel em condições normais de mercado. Também estabeleceu que o valor declarado tem presunção relativa e que o município não pode impor previamente um valor de referência unilateral. A aplicação ao caso concreto ainda exige revisão tributária. Consulte a base oficial de temas repetitivos do STJ, acessada em 14 de setembro de 2026.
Registro não é sinônimo de escritura nem de instrumento de financiamento. Conforme os artigos 1.227 e 1.245 do Código Civil, a propriedade imobiliária entre vivos é adquirida pelo registro do título no Registro de Imóveis.
Não há percentual nacional único para emolumentos. A Lei nº 10.169, de 29 de dezembro de 2000 estabelece normas gerais para a fixação dessas cobranças pelos estados e pelo Distrito Federal. A apuração concreta exige tabela local vigente e identificação de todos os atos aplicáveis. Também podem ser relevantes a Lei de Registros Públicos e, conforme a operação, a Lei nº 9.514 sobre alienação fiduciária. Fontes acessadas em 14 de setembro de 2026.
Corretagem e encargos durante a obra podem aparecer à parte?
A corretagem pode ser transferida ao comprador quando o preço total é informado previamente e a comissão aparece destacada. No Tema Repetitivo 938, o Superior Tribunal de Justiça considerou abusiva a cobrança de SATI, ou atividade semelhante. A aplicação do precedente ainda depende dos fatos e do contrato.
A aderência ao caso, a prescrição e a redação das cláusulas pedem análise jurídica. O julgamento ocorreu em 24 de agosto de 2016. Fonte: base oficial de temas repetitivos do STJ, acessada em 14 de setembro de 2026.
Expressões como “juros de obra” e “evolução de obra” não descrevem uma cobrança universal. Sem contrato bancário, cronograma de evolução e demonstrativos, permanecem desconhecidos a existência, a base de cálculo, o período e a composição do encargo. Solicitar esses registros é o procedimento defensável; aplicar um percentual de mercado não é.
No Tema Repetitivo 938, o Superior Tribunal de Justiça considerou abusiva a cobrança de SATI, ou atividade semelhante.
Quais custos podem surgir na entrega e na mudança?
Condomínio, IPTU, ligações, vistoria, acabamento, marcenaria, iluminação, mudança e adaptações podem afetar o caixa de ocupação. A incidência concreta e os valores continuam desconhecidos até a revisão do contrato, do memorial descritivo, dos documentos condominiais, das normas municipais e dos orçamentos locais.
O memorial descritivo delimita o que a incorporadora deve entregar e o que será comprado pelo adquirente. Unidade decorada, imagem promocional ou explicação comercial não substituem esse documento.
O caixa necessário no repasse reúne saldo exigível, ITBI, atos de registro, tarifas externas confirmadas e custos de ocupação, menos crédito efetivamente aprovado e recursos próprios já reservados.
Registre cada termo em reais para uma operação, na data prevista do repasse, preservando os centavos. A unidade de análise é uma única transação. Sem aprovação efetiva, o crédito permanece desconhecido. Para detalhes do processo, consulte o guia de repasse na planta, passo a passo e custos.
O que o corretor deve verificar antes de recomendar a proposta?
O corretor deve recomendar o avanço somente depois de transformar o anúncio em um dossiê datado. A análise mínima abrange contrato, fluxo financeiro, regra de correção, memorial descritivo, documentos de crédito, normas tributárias locais, tabela estadual e estimativas de ocupação sustentadas por fontes identificadas.
O dossiê deve incluir:
- contrato e quadro-resumo;
- fluxo completo e cláusula de correção;
- série INCC, data-base, defasagem e regra de substituição;
- memorial descritivo;
- proposta bancária, demonstrativo do CET e aprovação efetiva;
- normas municipais de ITBI e IPTU;
- tabela estadual vigente e atos registrais aplicáveis;
- orçamentos locais de ligações, acabamento e mudança;
- revisão jurídica de corretagem, SATI, distrato, entrega, posse, condomínio e tributos.
Classifique cada linha como confirmada, estimada a partir de fonte identificada ou não estimada. Apresente separadamente os totais da assinatura à entrega e da assinatura à mudança. A análise não elimina a incerteza. Ela explicita a consequência: o comprador enxerga quais valores têm suporte, quais dependem de uma estimativa declarada e quais lacunas ainda impedem uma recomendação defensável.
FAQ
Como eu calculo o custo total de um imóvel na planta?
Calcule o custo total somando sinal, parcelas, correções contratuais, custos do crédito, tributos aplicáveis, atos de registro, corretagem destacada e despesas confirmadas de entrega e ocupação. Use contrato, fluxo de pagamentos, proposta bancária, legislação municipal, tabela estadual e orçamentos locais. Componente sem documento deve permanecer desconhecido, nunca zerado.
O que se paga na compra de um imóvel na planta além do preço anunciado?
A compra pode envolver correção contratual, CET do financiamento, ITBI, registro, corretagem cobrada separadamente e despesas de entrega ou ocupação, além do preço anunciado. A composição concreta depende dos documentos da operação. Contrato e quadro-resumo devem informar condições materiais, enquanto valores variáveis precisam ser apurados nas fontes locais competentes.
Como funciona o fluxo de pagamento de um apartamento na planta?
O fluxo de pagamento normalmente distribui sinal, parcelas mensais, intermediárias e eventual saldo no repasse ou na entrega. Cada obrigação deve ser associada ao vencimento e à cláusula de correção correspondente. O corretor deve projetar a necessidade de caixa até o horizonte escolhido sem presumir que o financiamento futuro será aprovado.
Como calcular o valor final de um imóvel na planta com INCC?
O valor corrigido deve ser calculado obrigação por obrigação, conforme série do índice, data-base, período de aplicação e regras de substituição previstas no contrato. O INCC mede variações de custos da construção habitacional, mas não equivale automaticamente à valorização do imóvel ou a juros. Não existe percentual nacional confiável para essa estimativa.
O que é taxa de evolução de obra no imóvel na planta?
A chamada taxa de evolução de obra não é uma cobrança universal em toda compra na planta. Existência, base, duração e composição dependem do modelo de financiamento e dos documentos da operação. Antes de incluí-la no custo total, confira contrato bancário, planilhas de evolução e demonstrativos, sem aplicar médias ou percentuais genéricos.
Vale a pena levantar todos os custos antes de recomendar uma proposta?
A apuração documental vale a pena porque revela necessidades de caixa que o preço anunciado não demonstra. Ela permite ao corretor testar a viabilidade econômica, separar valores confirmados de estimativas e manter lacunas como desconhecidas. Isso reduz o risco de faltar recurso no repasse, no registro, na entrega ou na ocupação.
Posso usar o mesmo percentual de custos extras para qualquer imóvel na planta?
Um percentual único não estima com segurança todas as compras na planta no Brasil. A correção depende do contrato, o ITBI da legislação municipal, os emolumentos da tabela estadual vigente e a ocupação dos preços locais. Use a mesma metodologia documental, mas insumos específicos para cada unidade, município, estado e financiamento.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como eu calculo o custo total de um imóvel na planta?
Calcule o custo total somando sinal, parcelas, correções contratuais, custos do crédito, tributos aplicáveis, atos de registro, corretagem destacada e despesas confirmadas de entrega e ocupação. Use contrato, fluxo de pagamentos, proposta bancária, legislação municipal, tabela estadual e orçamentos locais. Componente sem documento deve permanecer desconhecido, nunca zerado.
O que se paga na compra de um imóvel na planta além do preço anunciado?
A compra pode envolver correção contratual, CET do financiamento, ITBI, registro, corretagem cobrada separadamente e despesas de entrega ou ocupação, além do preço anunciado. A composição concreta depende dos documentos da operação. Contrato e quadro-resumo devem informar condições materiais, enquanto valores variáveis precisam ser apurados nas fontes locais competentes.
Como funciona o fluxo de pagamento de um apartamento na planta?
O fluxo de pagamento normalmente distribui sinal, parcelas mensais, intermediárias e eventual saldo no repasse ou na entrega. Cada obrigação deve ser associada ao vencimento e à cláusula de correção correspondente. O corretor deve projetar a necessidade de caixa até o horizonte escolhido sem presumir que o financiamento futuro será aprovado.
Como calcular o valor final de um imóvel na planta com INCC?
O valor corrigido deve ser calculado obrigação por obrigação, conforme série do índice, data-base, período de aplicação e regras de substituição previstas no contrato. O INCC mede variações de custos da construção habitacional, mas não equivale automaticamente à valorização do imóvel ou a juros. Não existe percentual nacional confiável para essa estimativa.
O que é taxa de evolução de obra no imóvel na planta?
A chamada taxa de evolução de obra não é uma cobrança universal em toda compra na planta. Existência, base, duração e composição dependem do modelo de financiamento e dos documentos da operação. Antes de incluí-la no custo total, confira contrato bancário, planilhas de evolução e demonstrativos, sem aplicar médias ou percentuais genéricos.
Vale a pena levantar todos os custos antes de recomendar uma proposta?
A apuração documental vale a pena porque revela necessidades de caixa que o preço anunciado não demonstra. Ela permite ao corretor testar a viabilidade econômica, separar valores confirmados de estimativas e manter lacunas como desconhecidas. Isso reduz o risco de faltar recurso no repasse, no registro, na entrega ou na ocupação.
Posso usar o mesmo percentual de custos extras para qualquer imóvel na planta?
Um percentual único não estima com segurança todas as compras na planta no Brasil. A correção depende do contrato, o ITBI da legislação municipal, os emolumentos da tabela estadual vigente e a ocupação dos preços locais. Use a mesma metodologia documental, mas insumos específicos para cada unidade, município, estado e financiamento.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.