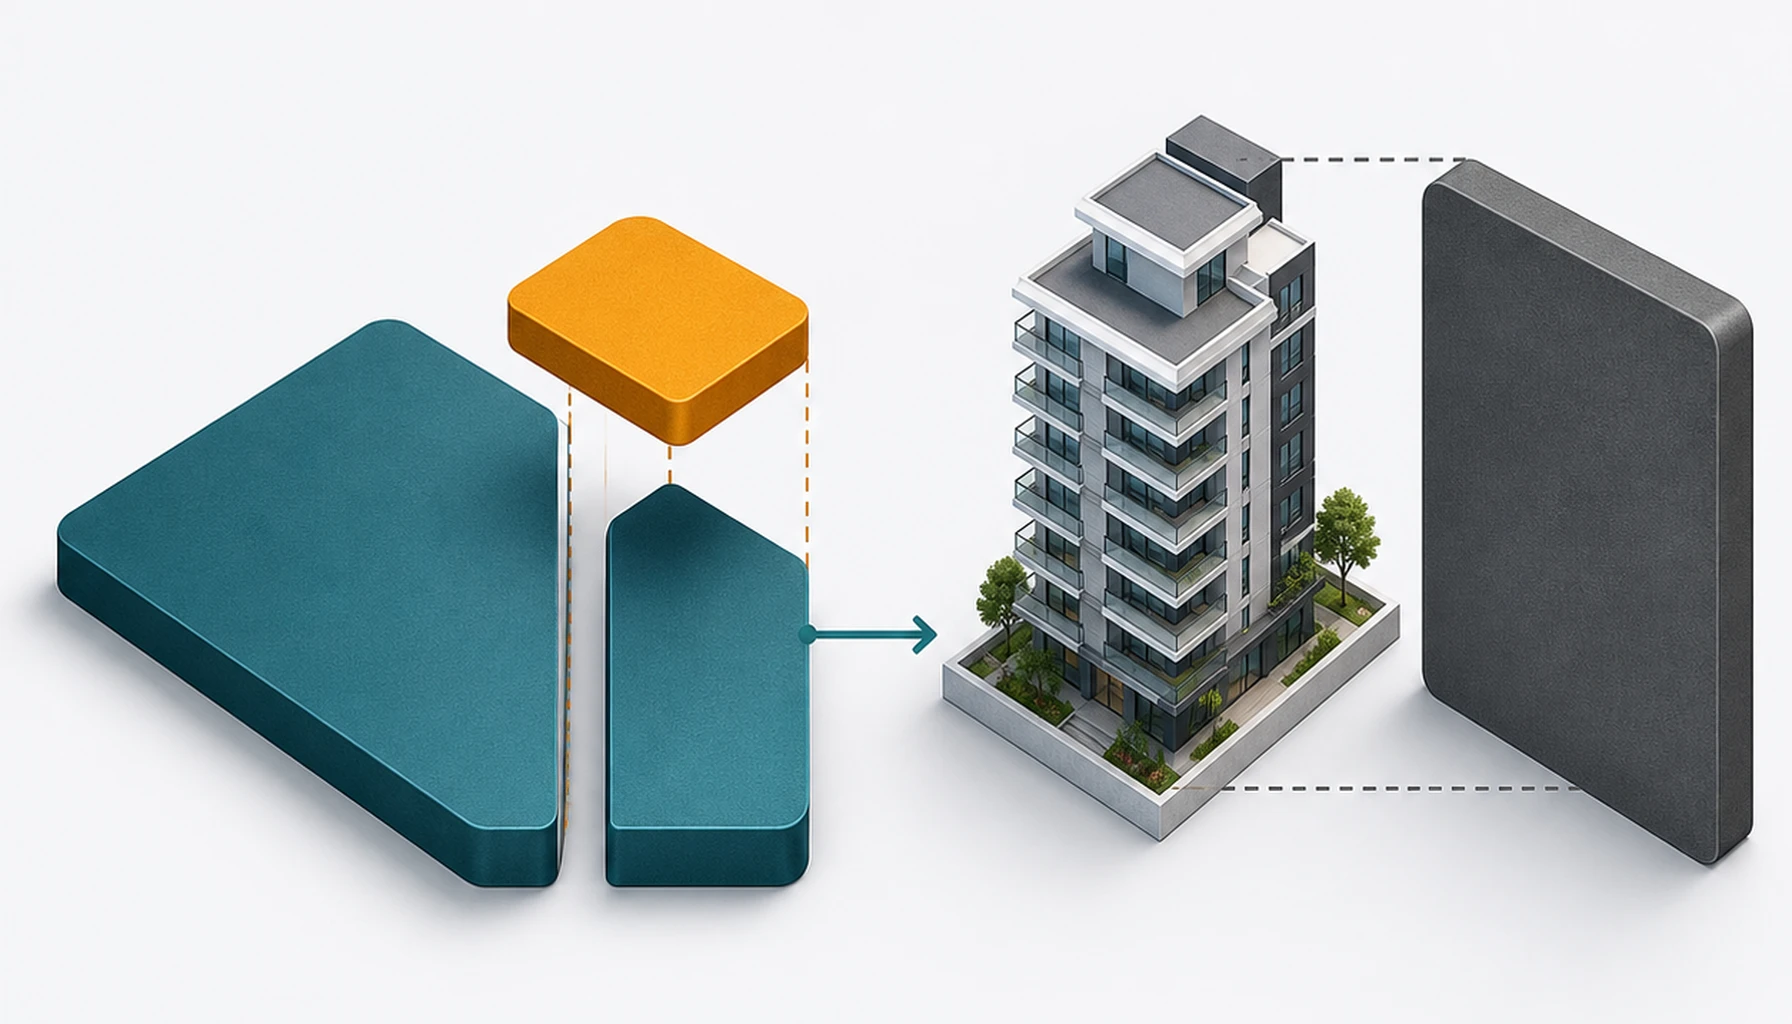
Lance embutido no consórcio: por que ele reduz o crédito líquido disponível para o imóvel
O lance embutido permite que o consorciado use parte do crédito contratado na oferta de lance. Ele não preserva a carta inteira para a compra do imóvel. Se a…
Imovitec · 02 de setembro de 2026
O lance embutido permite que o consorciado use parte do crédito contratado na oferta de lance. Ele não preserva a carta inteira para a compra do imóvel. Se a oferta vencer, o montante embutido será descontado do crédito disponível para a aquisição, conforme explicação da Associação Brasileira de Administradoras de Consórcios, a ABAC.
Para o corretor que orienta o comprador, essa diferença muda a validação econômica do negócio. O crédito nominal indicado no contrato não representa necessariamente o orçamento efetivo. O valor útil é o crédito líquido após o lance, comparado ao preço do imóvel, às despesas não cobertas e aos demais recursos comprovados.
Principais conclusões
O lance embutido usa parte do crédito contratado como a própria oferta. Se resultar em contemplação, essa parcela deixa de estar disponível para pagar o imóvel. A ABAC descreve essa mecânica como prática setorial, mas a entidade não é o órgão regulador dos consórcios no Brasil.
- Crédito líquido é igual ao crédito nominal contratado menos o lance embutido.
- Uma carta hipotética de R$ 100.000 com lance embutido de 20% deixa R$ 80.000 para a aquisição.
- O percentual de 20% é apenas didático, não uma média, um limite padrão ou um lance tipicamente vencedor.
- A necessidade de recursos próprios depende do preço, das despesas não cobertas, do crédito líquido e de outros recursos comprovados.
- A evidência disponível não estabelece um percentual universal de lance embutido.
- O lance embutido não permite prometer contemplação.
- O contrato e a regulamentação atual precisam ser examinados antes da proposta.
O que é lance embutido no consórcio imobiliário?
Lance embutido é a oferta financiada com parte do próprio crédito contratado pelo consorciado. Se a oferta vencer, o valor empregado será deduzido do crédito liberado para o bem, segundo explicação da ABAC consultada em 2 de setembro de 2026.
Em uma frase: o lance embutido transforma parte do crédito para o imóvel no próprio lance.
Dois valores precisam ficar separados:
- Crédito nominal: valor de face contratado na carta.
- Crédito líquido: saldo disponível para a aquisição depois da dedução do lance embutido.
A Lei Federal nº 11.795, de 8 de outubro de 2008, estabelece o marco geral do Sistema de Consórcios. Seus artigos 1º e 6º atribuem ao Banco Central do Brasil a normatização, coordenação, supervisão, fiscalização e controle das atividades do sistema.
O texto oficial examinado não confirmou uma definição legal expressa de “lance embutido”. A definição prática usada neste artigo vem, portanto, da ABAC e deve ser lida com o contrato aplicável e a regulamentação vigente.
Por que o lance embutido diminui o valor disponível para o imóvel?
A redução ocorre porque a parcela empregada em um lance embutido vencedor não pode continuar disponível para a aquisição. Com base na descrição da ABAC, descontar o lance do crédito nominal é uma inferência financeira direta. Não se trata de cobrança adicional do vendedor.
O crédito líquido disponível é igual ao crédito nominal contratado menos o valor monetário do lance embutido.
Os valores são expressos em reais e se aplicam a uma cota contemplada na data pertinente de contemplação ou liberação. Mantenha a precisão durante a conta e arredonde para centavos apenas no resultado final. Se algum valor for desconhecido, não calcule o crédito líquido.
Quando o contrato apresenta o lance como percentual do crédito nominal, multiplica-se o crédito nominal por esse percentual para encontrar o lance em reais. O crédito líquido corresponde ao crédito nominal multiplicado por um menos o percentual.
O denominador deve ser o crédito nominal. O percentual também precisa ser permitido pelo contrato e efetivamente ofertado. Uma taxa ausente ou ambígua impede a conta.
Uma simulação estritamente didática
Considere crédito nominal de R$ 100.000 e lance embutido hipotético equivalente a 20% desse valor:
| Item | Valor hipotético |
|---|---|
| Crédito nominal | R$ 100.000,00 |
| Lance embutido, 20% do crédito nominal | R$ 20.000,00 |
| Crédito líquido disponível | R$ 80.000,00 |
Os números explicam apenas a matemática. O percentual de 20% não representa padrão confirmado, média de mercado, limite permitido ou patamar vencedor. A regra real deve ser conferida no contrato da cota.
Como o corretor deve comparar o crédito líquido com o imóvel?
O corretor deve comparar o preço total do imóvel com o crédito líquido, não com o crédito nominal. A análise também inclui despesas que a carta não esteja confirmada para pagar e outros recursos comprovados do comprador. A diferença resultante é uma estimativa, não garantia de liberação.
Os recursos próprios necessários correspondem ao maior valor entre zero e o preço do imóvel, somado às despesas não cobertas, menos o crédito líquido e os demais recursos comprovados e utilizáveis.
Essa relação é uma inferência financeira derivada do cálculo do crédito líquido. Todos os valores devem se referir a uma única aquisição, na data estimada da compra, permanecer em reais e ser arredondados para centavos somente no resultado final.
Uma despesa cuja cobertura seja incerta deve entrar provisoriamente como não coberta e ficar destacada. Não deve ser tratada como zero.
O corretor não pode afirmar que ITBI, escritura, registro, avaliação, seguro ou outra despesa será paga com a carta sem confirmação na regra vigente e no contrato específico. A evidência aprovada não valida essas categorias como regra geral.
A estimativa apoia três escolhas: manter o imóvel e conferir o complemento necessário, ajustar a busca ao orçamento líquido ou rever a composição dos recursos antes da proposta.
A Circular nº 3.432, de 3 de fevereiro de 2009, do Banco Central tratou historicamente de condições contratuais claras.
Quais dados precisam ser conferidos antes da escolha do imóvel?
Antes de tratar a carta como orçamento efetivo, o corretor precisa do contrato, dos dados do lance, das condições de liberação, do preço do imóvel e dos recursos do comprador. Valores ausentes devem permanecer pendentes, pois suposições podem superestimar o poder de compra.
Confira:
- Crédito nominal contratado para a cota.
- Valor monetário do lance embutido.
- Percentual e base de cálculo previstos no contrato.
- Regras da administradora para oferta, apuração e desempate.
- Resultado da contemplação e condições de liberação.
- Preço completo do imóvel pretendido.
- Despesas expressamente cobertas ou excluídas.
- Outros recursos comprovados e utilizáveis do comprador.
- Garantias, análises cadastrais e exigências do imóvel para a liberação.
A Lei nº 11.795/2008 exige que o contrato estabeleça os direitos e as obrigações das partes. Os artigos 10 e 27 sustentam a revisão cuidadosa do instrumento. A lista detalhada acima é uma inferência prática, não uma reprodução da lei.
A Circular nº 3.432, de 3 de fevereiro de 2009, do Banco Central tratou historicamente de condições contratuais claras. Sua vigência em 2 de setembro de 2026 não foi confirmada pelo pacote de fontes. Por isso, ela não é apresentada como regra controladora atual.
O lance embutido garante ou aumenta a chance de contemplação?
Não há base para prometer contemplação, e a evidência disponível não quantifica um aumento geral de probabilidade. O artigo 22 da Lei nº 11.795/2008 determina que a contemplação ocorre por sorteio ou lance, conforme o contrato, e depende de recursos suficientes no grupo.
O resultado pode depender das ofertas concorrentes, dos critérios contratuais e dos recursos disponíveis. A pesquisa aprovada não oferece base oficial para um percentual vencedor típico nem para um limite máximo universal.
O corretor precisa separar duas decisões. Primeiro, como o comprador participará do processo de contemplação? Depois, o crédito líquido após um lance vencedor sustentará a aquisição pretendida?
Para examinar o risco de prazo, leia Contemplação de consórcio não é garantida: como planejar sorteios, lances e atrasos.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
O consorciado contemplado pode escolher o imóvel?
Depois da contemplação, o consorciado pode escolher o fornecedor e o bem dentro da categoria prevista no contrato. Esse direito consta do artigo 5º, parágrafo 2º, e do artigo 22, parágrafo 5º, da Lei nº 11.795/2008. As condições de liberação continuam aplicáveis.
A previsão legal não significa que todo imóvel ou despesa será automaticamente aprovado pela administradora. A escolha do bem e a validação do crédito devem avançar juntas.
Ao examinar unidades de um empreendimento, aplique a mesma disciplina descrita em Como ler uma tabela de vendas de incorporadora antes de comprar na planta: confirme o que cada valor inclui e não confunda o número em destaque com o custo completo da transação.
Quanto crédito nominal é necessário para obter o líquido desejado?
Se o orçamento líquido desejado for conhecido e o contrato confirmar um percentual de lance embutido calculado sobre o crédito nominal, estime o crédito necessário dividindo o valor líquido por um menos esse percentual. Sem percentual confirmado, nenhum resultado deve ser produzido.
O crédito nominal necessário é igual ao crédito líquido desejado dividido por um menos o percentual confirmado do lance embutido.
O percentual deve ter o crédito nominal como denominador. A fórmula é inválida quando ele alcança ou supera 100%. Todos os valores monetários ficam em reais e se referem a um cenário na data pertinente de contemplação ou liberação.
No planejamento conservador, preserve o resultado matemático sem arredondamento. Depois, arredonde para cima somente até uma faixa comercial de crédito que esteja realmente disponível. A conta é uma estimativa, não a confirmação de que a administradora oferece ou aprovará aquele montante.
A operação inversa pode revelar uma incompatibilidade antes da escolha do imóvel. Uma estrutura financeira mais ampla aparece em Consórcio imobiliário: como conectar carta de crédito, obra e fluxo de caixa.
O que deve permanecer explicitamente incerto?
Na data de corte da pesquisa, 2 de setembro de 2026, o pacote de fontes não confirmou em página oficial direta a norma consolidada do Banco Central sobre lance embutido, incluindo redação atual, alterações e revogações. As referências à Resolução BCB nº 285 permanecem sem validação oficial.
A evidência também não confirma limite universal, percentual médio vencedor, vantagem garantida, despesas elegíveis ou efeito geral sobre parcelas, prazo, taxas e atualização do crédito. Esses pontos exigem revisão jurídica, financeira e contratual atualizada.
A conclusão sustentada é mais restrita: conforme a explicação setorial da ABAC, um lance embutido vencedor reduz o crédito disponível para o imóvel pelo montante empregado. A validação econômica começa pelo crédito líquido, não pelo valor nominal em destaque.
Fontes e limitações
As afirmações legais abaixo vêm de uma lei federal oficial, enquanto a mecânica do lance embutido vem de uma entidade setorial. A circular do Banco Central aparece apenas para registrar o percurso da pesquisa. Sua vigência atual não foi comprovada e ela não é tratada como norma controladora.
- Presidência da República, Lei nº 11.795, de 8 de outubro de 2008, marco oficial do Sistema de Consórcios. Consulta em 2 de setembro de 2026: https://www.planalto.gov.br/ccivil_03/_ato2007-2010/2008/lei/l11795.htm
- Associação Brasileira de Administradoras de Consórcios, “Saiba mais sobre lance embutido no consórcio,” explicação setorial. Data de publicação não confirmada; consulta em 2 de setembro de 2026: https://blog.abac.org.br/consorcio-de-a-a-z/saiba-mais-sobre-lance-embutido-no-consorcio
- Banco Central do Brasil, Circular nº 3.432, de 3 de fevereiro de 2009, referência contratual histórica. Vigência atual não confirmada em 2 de setembro de 2026: https://www.bcb.gov.br/pre/normativos/circ/2009/pdf/circ_3432_v3_l.pdf
FAQ
Como funciona o lance embutido na carta de crédito do consórcio imobiliário?
O lance embutido usa parte do crédito contratado como oferta de lance. Se ele resultar em contemplação, esse valor é descontado do crédito disponível para o imóvel, conforme explica a ABAC. A contemplação também depende do contrato, das ofertas concorrentes e da existência de recursos suficientes no grupo, segundo a legislação brasileira.
Qual é a principal desvantagem do lance embutido no consórcio?
A principal desvantagem é a redução do orçamento efetivo para comprar o imóvel. Quando o lance embutido vence, o consorciado não mantém toda a carta nominal para a aquisição. Por isso, o corretor deve confrontar o crédito líquido com o preço, as despesas não cobertas e os recursos próprios comprovados.
Como eu calculo o crédito líquido depois do lance embutido?
O crédito líquido corresponde ao crédito nominal menos o valor do lance embutido. Se o contrato expressar o lance como percentual do crédito nominal, multiplique o crédito pelo percentual e subtraia o resultado. Antes do cálculo, confirme no contrato o percentual permitido e a base sobre a qual ele incide.
O lance embutido diminui o valor das parcelas do consórcio?
A redução das parcelas não pode ser presumida apenas porque houve lance embutido. As evidências aprovadas confirmam a diminuição do crédito disponível para o imóvel, mas não estabelecem efeito universal sobre parcelas, prazo, taxas ou saldo devedor. Esses impactos precisam ser conferidos no contrato específico e nas regras vigentes aplicáveis.
Vale a pena usar lance embutido para comprar um imóvel?
O lance embutido só deve ser considerado quando o crédito líquido restante ainda sustenta a compra planejada. Ele não é automaticamente vantajoso nem garante contemplação. Compare crédito líquido, preço do imóvel, despesas não cobertas, recursos disponíveis, limites contratuais e alternativas financeiras antes de orientar o comprador ou apresentar uma proposta.
Conferir o crédito líquido antes da proposta evita custos desnecessários?
Conferir o crédito líquido reduz o risco de avançar com um imóvel que o comprador não consegue financiar. O corretor deve levantar crédito nominal, lance embutido, preço, despesas possivelmente não cobertas e recursos complementares comprovados. A análise revela faltas de caixa antecipadamente, mas não garante liberação do crédito nem conclusão do negócio.
Qual é a forma mais segura de validar um cenário com lance embutido?
A validação mais segura exige documentos atuais da cota e da operação específica. Confira contrato, demonstrativos da administradora, crédito nominal, valor e base do lance, condições de liberação, preço do imóvel, cobertura de despesas e recursos próprios. Despesas incertas devem permanecer provisoriamente descobertas até confirmação, nunca ser registradas como zero.
Leia também
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como funciona o lance embutido na carta de crédito do consórcio imobiliário?
O lance embutido usa parte do crédito contratado como oferta de lance. Se ele resultar em contemplação, esse valor é descontado do crédito disponível para o imóvel, conforme explica a ABAC. A contemplação também depende do contrato, das ofertas concorrentes e da existência de recursos suficientes no grupo, segundo a legislação brasileira.
Qual é a principal desvantagem do lance embutido no consórcio?
A principal desvantagem é a redução do orçamento efetivo para comprar o imóvel. Quando o lance embutido vence, o consorciado não mantém toda a carta nominal para a aquisição. Por isso, o corretor deve confrontar o crédito líquido com o preço, as despesas não cobertas e os recursos próprios comprovados.
Como eu calculo o crédito líquido depois do lance embutido?
O crédito líquido corresponde ao crédito nominal menos o valor do lance embutido. Se o contrato expressar o lance como percentual do crédito nominal, multiplique o crédito pelo percentual e subtraia o resultado. Antes do cálculo, confirme no contrato o percentual permitido e a base sobre a qual ele incide.
O lance embutido diminui o valor das parcelas do consórcio?
A redução das parcelas não pode ser presumida apenas porque houve lance embutido. As evidências aprovadas confirmam a diminuição do crédito disponível para o imóvel, mas não estabelecem efeito universal sobre parcelas, prazo, taxas ou saldo devedor. Esses impactos precisam ser conferidos no contrato específico e nas regras vigentes aplicáveis.
Vale a pena usar lance embutido para comprar um imóvel?
O lance embutido só deve ser considerado quando o crédito líquido restante ainda sustenta a compra planejada. Ele não é automaticamente vantajoso nem garante contemplação. Compare crédito líquido, preço do imóvel, despesas não cobertas, recursos disponíveis, limites contratuais e alternativas financeiras antes de orientar o comprador ou apresentar uma proposta.
Conferir o crédito líquido antes da proposta evita custos desnecessários?
Conferir o crédito líquido reduz o risco de avançar com um imóvel que o comprador não consegue financiar. O corretor deve levantar crédito nominal, lance embutido, preço, despesas possivelmente não cobertas e recursos complementares comprovados. A análise revela faltas de caixa antecipadamente, mas não garante liberação do crédito nem conclusão do negócio.
Qual é a forma mais segura de validar um cenário com lance embutido?
A validação mais segura exige documentos atuais da cota e da operação específica. Confira contrato, demonstrativos da administradora, crédito nominal, valor e base do lance, condições de liberação, preço do imóvel, cobertura de despesas e recursos próprios. Despesas incertas devem permanecer provisoriamente descobertas até confirmação, nunca ser registradas como zero.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.