Consórcio contemplado na planta: como alinhar carta, obra e fluxo de caixa
Uma carta de consórcio imobiliário contemplada pode financiar um imóvel na planta se a unidade pertencer à categoria contratada e a administradora aprovar a…
Imovitec · 11 de outubro de 2026
Uma carta de consórcio imobiliário contemplada pode financiar um imóvel na planta se a unidade pertencer à categoria contratada e a administradora aprovar a operação. Contemplação não torna o dinheiro imediatamente disponível. Exigências legais, contratuais, documentais e de garantia continuam aplicáveis.
Para o corretor que orienta o comprador, a contemplação isolada não resolve a decisão. É necessário verificar se carta, unidade, cronograma da incorporadora e recursos próprios permanecem compatíveis até a liquidação, as chaves, o registro e o último pagamento relevante.
Principais conclusões
A contemplação atribui ao consorciado crédito dentro da categoria contratada, mas o uso efetivo ainda depende de validação. Antes da assinatura, o corretor deve colocar lado a lado três calendários mensais: processo da administradora, cobranças da incorporadora e caixa disponível do comprador. Data ou valor desconhecido não equivale a zero.
- O Banco Central do Brasil inclui o imóvel na planta entre os possíveis destinos do crédito imobiliário, conforme o contrato e as exigências da administradora.
- Os vencimentos da incorporadora não determinam quando a administradora liberará o crédito.
- A projeção deve incluir pagamentos da compra, parcelas do consórcio, correção contratual, custos acessórios e reserva de liquidez.
- O Índice Nacional de Custo da Construção, INCC, mede custos da construção habitacional, não preços de venda de imóveis.
- Informação crítica ausente deve permanecer pendente e bloquear o cenário-base.
O que significa ter uma carta de consórcio contemplada?
Carta contemplada é o crédito atribuído ao consorciado após a contemplação para uma aquisição elegível na categoria contratada. No sistema brasileiro de consórcios, contemplação e utilização efetiva são eventos distintos. A administradora ainda precisa examinar a operação, os documentos, as garantias e as demais condições aplicáveis.
Os artigos 22 a 24 da Lei 11.795/2008, publicada em 9 de outubro de 2008, estabelecem regras gerais sobre contemplação, escolha do fornecedor e valor do crédito. O FAQ de Consórcio do Banco Central do Brasil, consultado em 11 de outubro de 2026, apresenta orientações públicas sobre os usos permitidos.
Dentro da categoria contratada, o consorciado pode escolher o fornecedor e o bem. Essa liberdade não elimina exigências de avaliação, registro, documentação ou garantia.
Mas nenhuma dessas fontes assegura a aprovação de uma unidade ou estrutura de pagamento específica. Os detalhes operacionais dependem da regulamentação consolidada, incluindo a Resolução BCB 285/2023, do contrato do grupo e dos procedimentos da administradora.
O texto oficial vigente precisa ser conferido antes da publicação ou aprovação da operação. O pacote de pesquisa não recuperou com segurança a URL canônica consolidada nem os dispositivos exatos da resolução.
É possível comprar imóvel na planta com carta contemplada?
Sim. A orientação do Banco Central do Brasil reconhece o imóvel na planta como possível destino do crédito de consórcio imobiliário. A aprovação, porém, não é automática. A administradora deve confirmar que a unidade, a documentação do empreendimento, as garantias e a estrutura de pagamento atendem ao contrato e às normas vigentes.
Antes de transformar a intenção em compromisso, obtenha respostas escritas para quatro perguntas:
- A unidade é elegível no contrato de consórcio do comprador?
- Quais documentos do comprador, do imóvel e do empreendimento serão exigidos?
- Quais condições de avaliação, garantia e pagamento se aplicam?
- Para quem, quando e sob quais condições o pagamento poderá ser feito?
O que não pode ser presumido? Que toda administradora paga por medição de obra, antecipa parcelas à incorporadora ou aceita qualquer unidade na planta. As fontes aprovadas não estabelecem um procedimento universal.
O corretor também deve separar preço anunciado, vencimentos e regras de correção. Este guia sobre como ler uma tabela de vendas de incorporadora explica como examinar esses elementos antes de comparar unidades.
Por que o cronograma da incorporadora pode não combinar com a carta?
O descasamento aparece quando a incorporadora cobra antes da liberação do crédito. Também pode surgir se o crédito líquido confirmado não cobrir o valor elegível da liquidação. Essa é uma inferência de planejamento baseada em processos contratuais separados, não uma previsão legal nem uma afirmação sobre todas as administradoras.
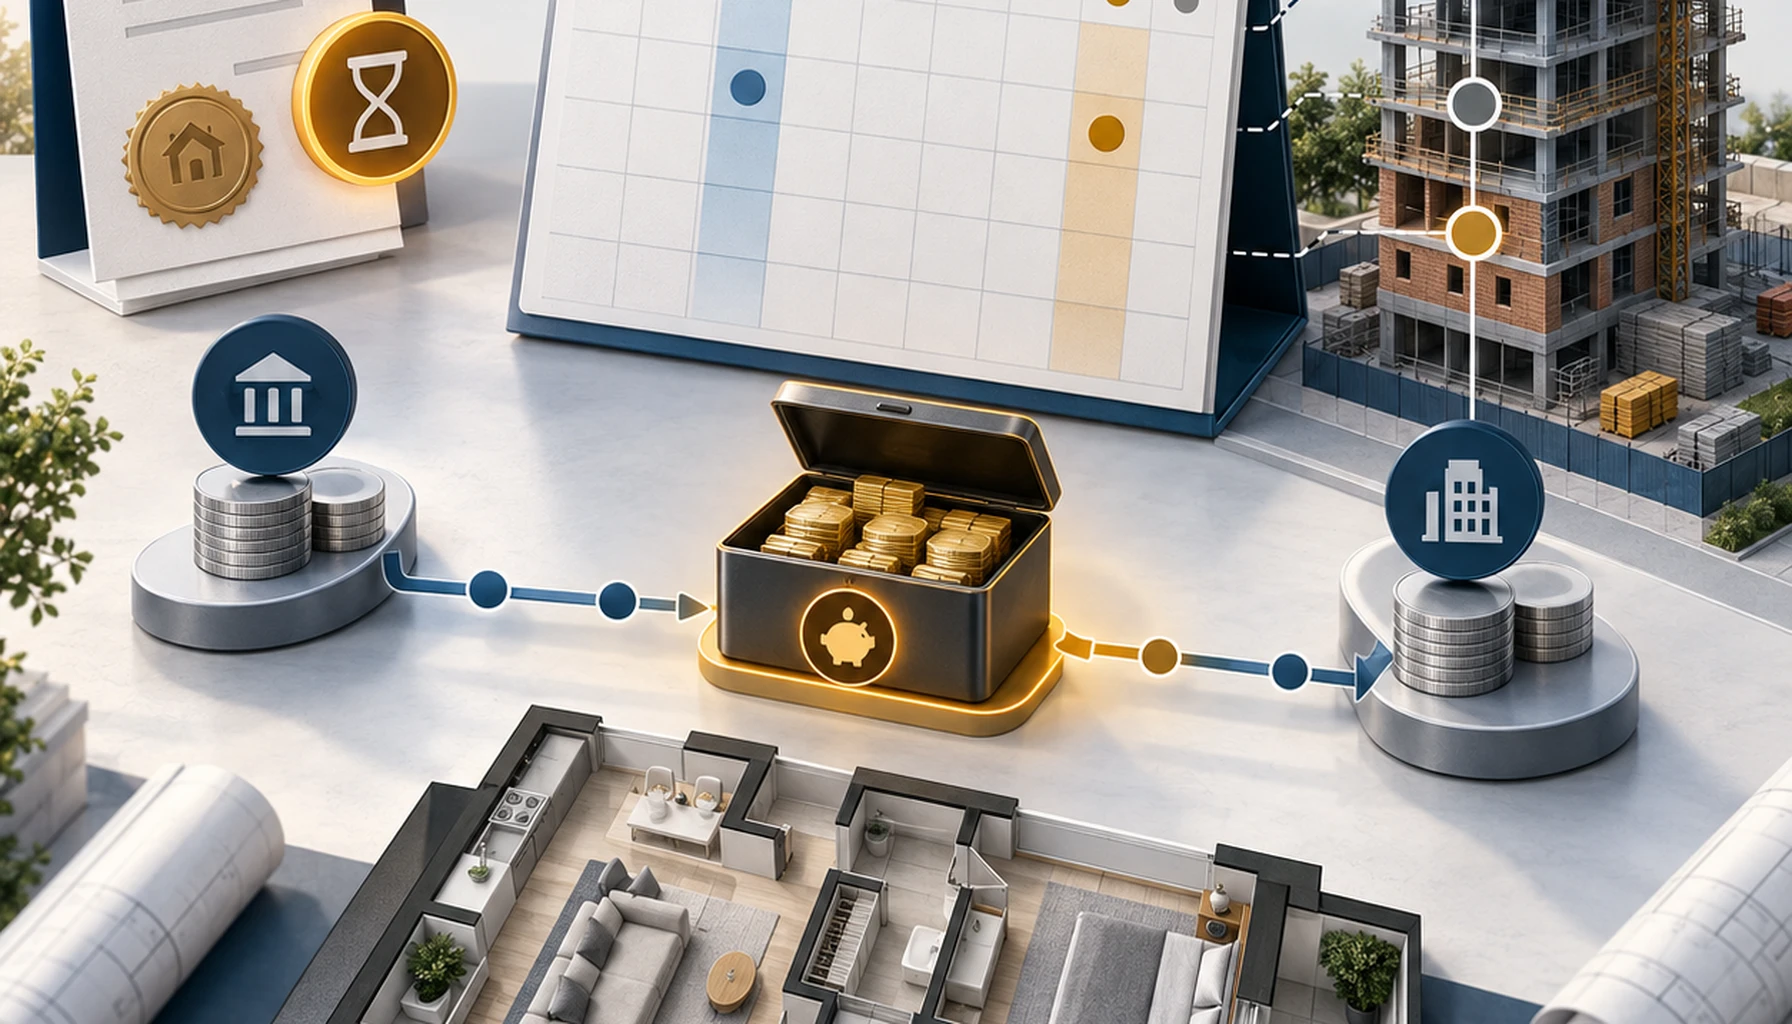
Coloque três calendários na mesma linha do tempo mensal:
- Calendário do consórcio: contemplação, validações, parcelas vincendas e possível data de uso.
- Calendário da incorporação: reserva, assinatura, parcelas de obra, intermediárias, chaves e registro.
- Calendário do comprador: recursos próprios verificados, custos acessórios e reserva de liquidez.
A incorporadora pode aceitar uma composição negociada, mas a legislação não a obriga a adaptar o fluxo comercial ao processo da administradora. Tampouco a contemplação garante desembolso na data escolhida pela incorporadora.
Somente depois de conciliar esses calendários com premissas documentadas a operação deve chegar à validação formal. Consulte também o guia para conectar carta de crédito, obra e fluxo de caixa.
Como montar o fluxo de caixa mês a mês?
O fluxo deve registrar pagamentos exigidos, entradas confirmadas e saldo acumulado em cada mês, da assinatura às chaves, ao registro e ao encerramento das obrigações relevantes. É uma ferramenta de decisão, não uma previsão. Datas ou valores ausentes devem continuar pendentes, nunca virar zero.
| Item do fluxo | Evidência necessária | Tratamento se desconhecido |
|---|---|---|
| Pagamento à incorporadora | Proposta ou contrato de compra | Marcar como pendente |
| Crédito efetivamente liberado | Confirmação escrita da administradora | Não tratar contemplação como caixa |
| Parcela do consórcio | Contrato e extrato | Marcar como pendente |
| Correção contratual | Cláusula e série oficial | Não substituir o índice |
| Tributos, emolumentos e registro | Evidência local e datada | Tratar como possível recurso próprio |
| Recursos do comprador | Saldo disponível verificado | Excluir valor não confirmado |
Em cada mês, a necessidade líquida corresponde ao pagamento exigido pela incorporadora, somado aos custos acessórios e à reserva definida para o período, menos o crédito efetivamente liberado e os recursos próprios verificados disponíveis naquele mês. A unidade é o real nominal. Não há denominador.
Calcule a planilha em centavos. Valores inteiros podem aparecer no texto apenas depois desse cálculo. O horizonte abrange assinatura, chaves, registro e encerramento dos pagamentos relevantes.
Já o saldo acumulado mensal corresponde ao saldo anterior, acrescido das entradas confirmadas e reduzido pelas saídas. Uma data ou quantia ausente bloqueia o cenário-base.
Na liquidação, a diferença de fechamento corresponde ao preço e aos custos elegíveis, menos o crédito líquido efetivamente disponibilizado. Arredonde para centavos. Um gasto sem elegibilidade confirmada fica fora da carta e entra como necessidade potencial de recursos próprios.
Para uma análise mais ampla, consulte o que fica fora do preço anunciado de um imóvel na planta.
Fale com um especialista
Quer ver isso aplicado no seu caso?
Em vez de terminar o artigo e ficar na teoria, mande a sua situação no WhatsApp. A gente responde com o próximo passo concreto.
Como incluir a correção pelo INCC?
Aplique a correção pelo INCC somente quando o contrato identificar a versão do índice, a base contratual, o período de referência e a defasagem. INCC-M, INCC-10 e INCC-DI usam janelas de coleta diferentes e não podem ser misturados. Se faltar algum dado necessário, mantenha o valor corrigido pendente.
Segundo a metodologia do INCC da FGV IBRE, consultada em 11 de outubro de 2026, o índice acompanha a evolução dos custos de construções habitacionais em São Paulo, Rio de Janeiro, Belo Horizonte, Salvador, Recife, Porto Alegre e Brasília. A cesta reúne materiais e equipamentos, serviços e mão de obra.
Há uma limitação central: o INCC não mede preços de venda nem reproduz o orçamento exato de um empreendimento específico. O contrato de compra determina se alguma versão do índice se aplica.
Em termos diretos, a obrigação corrigida é a base contratual multiplicada pelo fator acumulado exigido no contrato. Forme esse fator encadeando todas as taxas periódicas aplicáveis, com a multiplicação sucessiva de cada fator de um mais a taxa correspondente.
Mantenha a precisão integral durante o encadeamento. Arredonde somente o valor monetário final, conforme a regra contratual. As unidades são reais e taxas percentuais; não há outro denominador. O contrato define período e defasagem. Nunca substitua índice, mês ou taxa ausente.
O que o corretor deve conferir antes da assinatura?
O corretor deve verificar a elegibilidade da operação, o dossiê jurídico da incorporação, todo o cronograma de pagamentos e a capacidade do comprador de cobrir valores fora do crédito confirmado. Revisão jurídica, análise financeira e aprovação da administradora tratam riscos distintos.
Uma não substitui a outra.
Dossiê do consórcio e da administradora
Solicite contrato, extrato atualizado do crédito, registro da contemplação e exigências escritas sobre elegibilidade, documentos, avaliação, garantias e desembolso.
O artigo 24 da Lei 11.795/2008 vincula o valor do crédito ao bem ou serviço indicado no contrato, vigente na data da assembleia de contemplação, acrescido dos rendimentos financeiros líquidos proporcionais até o uso. O montante efetivo depende do contrato, da data e dos rendimentos apropriados.
A Circular BCB 3.432/2009 foi revogada a partir de 1º de julho de 2024 e não serve aqui como regra operacional vigente.
Dossiê da incorporação e da compra
Confira o registro da incorporação, o contrato de compra e as informações obrigatórias do quadro-resumo sob o texto consolidado da Lei 4.591/1964.
A existência e os efeitos do patrimônio de afetação, além das consequências do distrato, dependem do registro e do contrato concretos, à luz das Leis 10.931/2004 e 13.786/2018.
O guia sobre patrimônio de afetação e quebra da incorporadora oferece contexto. Para a conclusão aplicável ao caso, prevalece a documentação registral do empreendimento.
Dossiê financeiro
Prepare um cenário contratual, um cenário de atraso e um cenário de reajuste. Identifique cada um como cenário, não previsão.
A reserva mínima modelada é o valor absoluto do maior saldo acumulado negativo da projeção. Expresse o resultado em reais e arredonde para centavos na planilha. O período segue até as chaves, o registro e o encerramento dos pagamentos relevantes. Sua confiabilidade depende integralmente de datas, valores e premissas documentadas.
Quando a operação está pronta para validação formal?
A operação está pronta para ser submetida, mas não necessariamente aprovada, quando elegibilidade, mecânica de pagamento e necessidades de caixa estão documentadas e permanecem viáveis nos cenários identificados. Campo crítico sem evidência deve continuar visível como desconhecido e impedir uma recomendação incondicional de prosseguimento.
Aplique esta regra de decisão:
- Submeter à validação quando a administradora confirmar elegibilidade e mecânica, a incorporadora aceitar o arranjo e o comprador puder cobrir todos os déficits modelados.
- Renegociar quando a viabilidade depender de mudar vencimentos, redistribuir pagamentos ou aumentar a reserva.
- Pausar quando faltar documento, valor, cláusula de correção, condição de garantia ou data essencial de desembolso.
Uma carta contemplada pode apoiar a compra de um imóvel na planta. A viabilidade da operação específica depende do alinhamento documentado entre crédito, unidade, cronograma da obra e caixa do comprador.
Fontes e limitações
As referências primárias abaixo foram consultadas em 11 de outubro de 2026. Elas estabelecem regras nacionais gerais e a metodologia do índice, mas não aprovam uma operação específica. Cada caso ainda exige normas consolidadas vigentes, contratos, registros, custos locais e revisões profissionais.
- Presidência da República, Lei 11.795/2008.
- Banco Central do Brasil, FAQ Consórcio e Resolução BCB 285/2023.
- Fundação Getulio Vargas, FGV IBRE, metodologia do INCC.
- Presidência da República, Lei 4.591/1964, Lei 10.931/2004 e Lei 13.786/2018.
A Circular BCB 3.432/2009 foi revogada a partir de 1º de julho de 2024 e não serve aqui como regra operacional vigente. A aquisição e as garantias exigem revisão jurídica. A projeção, a correção e os custos descobertos exigem revisão financeira. Cabe à administradora analisar elegibilidade, documentos, avaliação, crédito e garantias.
FAQ
Como usar uma carta de consórcio contemplada para comprar imóvel na planta?
A carta contemplada pode financiar um imóvel na planta se a unidade pertencer à categoria contratada e a administradora aprovar formalmente a operação. Antes da assinatura, confirme por escrito elegibilidade, documentos, garantias, forma de pagamento e momento do desembolso. Contemplação dá direito ao crédito, mas não significa dinheiro liberado imediatamente.
O que é uma carta de crédito imobiliário contemplada?
A carta de crédito contemplada representa o direito do consorciado de utilizar crédito na categoria prevista no contrato do grupo. O uso efetivo continua sujeito às exigências legais, contratuais, documentais e de garantia. Para planejar a compra, solicite à administradora o saldo atualizado e as condições aplicáveis na data estimada da liquidação.
Qual é a melhor forma de encaixar a carta contemplada no fluxo da obra?
A melhor forma é confrontar o processo de validação e desembolso da administradora com cada vencimento da incorporadora até as chaves e o registro. Projete mensalmente crédito disponível, parcelas do consórcio, correção contratual, custos acessórios e recursos próprios. Datas ou valores desconhecidos devem ficar pendentes e ser avaliados em cenários.
Dá para comprar qualquer imóvel na planta com consórcio contemplado?
A carta contemplada não pode ser usada automaticamente em qualquer unidade na planta. O crédito imobiliário pode abranger imóvel da categoria contratada, mas a administradora precisa validar o bem e a operação específica. A incorporadora também deve aceitar a estrutura de pagamento, sem afastar exigências documentais, registrais e de garantia.
A administradora libera a carta conforme as medições da obra?
A liberação por medição de obra só pode ser considerada quando a administradora a confirmar por escrito. Não existe evidência de uma regra universal que obrigue todas as administradoras a antecipar parcelas ou acompanhar o cronograma comercial da incorporadora. O corretor deve comparar o desembolso aprovado com os vencimentos contratuais antes da proposta.
Como saber quanto o comprador precisará colocar de recursos próprios?
Os recursos próprios necessários correspondem às obrigações que, em cada vencimento, superarem a carta efetivamente liberada e o caixa disponível do comprador. A conta deve incluir parcelas da incorporadora e do consórcio, correção contratual, tributos, emolumentos, custos não elegíveis e reserva. Valores ausentes exigem cenários, nunca suposição de custo zero.
O INCC basta para projetar o custo final do imóvel na planta?
O INCC isolado não basta para projetar o custo final da compra. O índice mede variações de custos da construção e possui versões e janelas de coleta distintas. A simulação deve seguir a versão, data-base e defasagem previstas no contrato, além de incorporar pagamentos, despesas e descasamentos de prazo, com revisão jurídica e financeira.
Fale com um especialista
Tem um caso concreto pra resolver?
Chame a Imovitec no WhatsApp. A gente responde rápido e já entra no seu contexto — sem formulário, sem espera.
Perguntas frequentes
Como usar uma carta de consórcio contemplada para comprar imóvel na planta?
A carta contemplada pode financiar um imóvel na planta se a unidade pertencer à categoria contratada e a administradora aprovar formalmente a operação. Antes da assinatura, confirme por escrito elegibilidade, documentos, garantias, forma de pagamento e momento do desembolso. Contemplação dá direito ao crédito, mas não significa dinheiro liberado imediatamente.
O que é uma carta de crédito imobiliário contemplada?
A carta de crédito contemplada representa o direito do consorciado de utilizar crédito na categoria prevista no contrato do grupo. O uso efetivo continua sujeito às exigências legais, contratuais, documentais e de garantia. Para planejar a compra, solicite à administradora o saldo atualizado e as condições aplicáveis na data estimada da liquidação.
Qual é a melhor forma de encaixar a carta contemplada no fluxo da obra?
A melhor forma é confrontar o processo de validação e desembolso da administradora com cada vencimento da incorporadora até as chaves e o registro. Projete mensalmente crédito disponível, parcelas do consórcio, correção contratual, custos acessórios e recursos próprios. Datas ou valores desconhecidos devem ficar pendentes e ser avaliados em cenários.
Dá para comprar qualquer imóvel na planta com consórcio contemplado?
A carta contemplada não pode ser usada automaticamente em qualquer unidade na planta. O crédito imobiliário pode abranger imóvel da categoria contratada, mas a administradora precisa validar o bem e a operação específica. A incorporadora também deve aceitar a estrutura de pagamento, sem afastar exigências documentais, registrais e de garantia.
A administradora libera a carta conforme as medições da obra?
A liberação por medição de obra só pode ser considerada quando a administradora a confirmar por escrito. Não existe evidência de uma regra universal que obrigue todas as administradoras a antecipar parcelas ou acompanhar o cronograma comercial da incorporadora. O corretor deve comparar o desembolso aprovado com os vencimentos contratuais antes da proposta.
Como saber quanto o comprador precisará colocar de recursos próprios?
Os recursos próprios necessários correspondem às obrigações que, em cada vencimento, superarem a carta efetivamente liberada e o caixa disponível do comprador. A conta deve incluir parcelas da incorporadora e do consórcio, correção contratual, tributos, emolumentos, custos não elegíveis e reserva. Valores ausentes exigem cenários, nunca suposição de custo zero.
O INCC basta para projetar o custo final do imóvel na planta?
O INCC isolado não basta para projetar o custo final da compra. O índice mede variações de custos da construção e possui versões e janelas de coleta distintas. A simulação deve seguir a versão, data-base e defasagem previstas no contrato, além de incorporar pagamentos, despesas e descasamentos de prazo, com revisão jurídica e financeira.
Imovitec
Transforme dados em próximos passos.
Conheça o diagnóstico Imovitec e enxergue onde estão as suas melhores oportunidades.